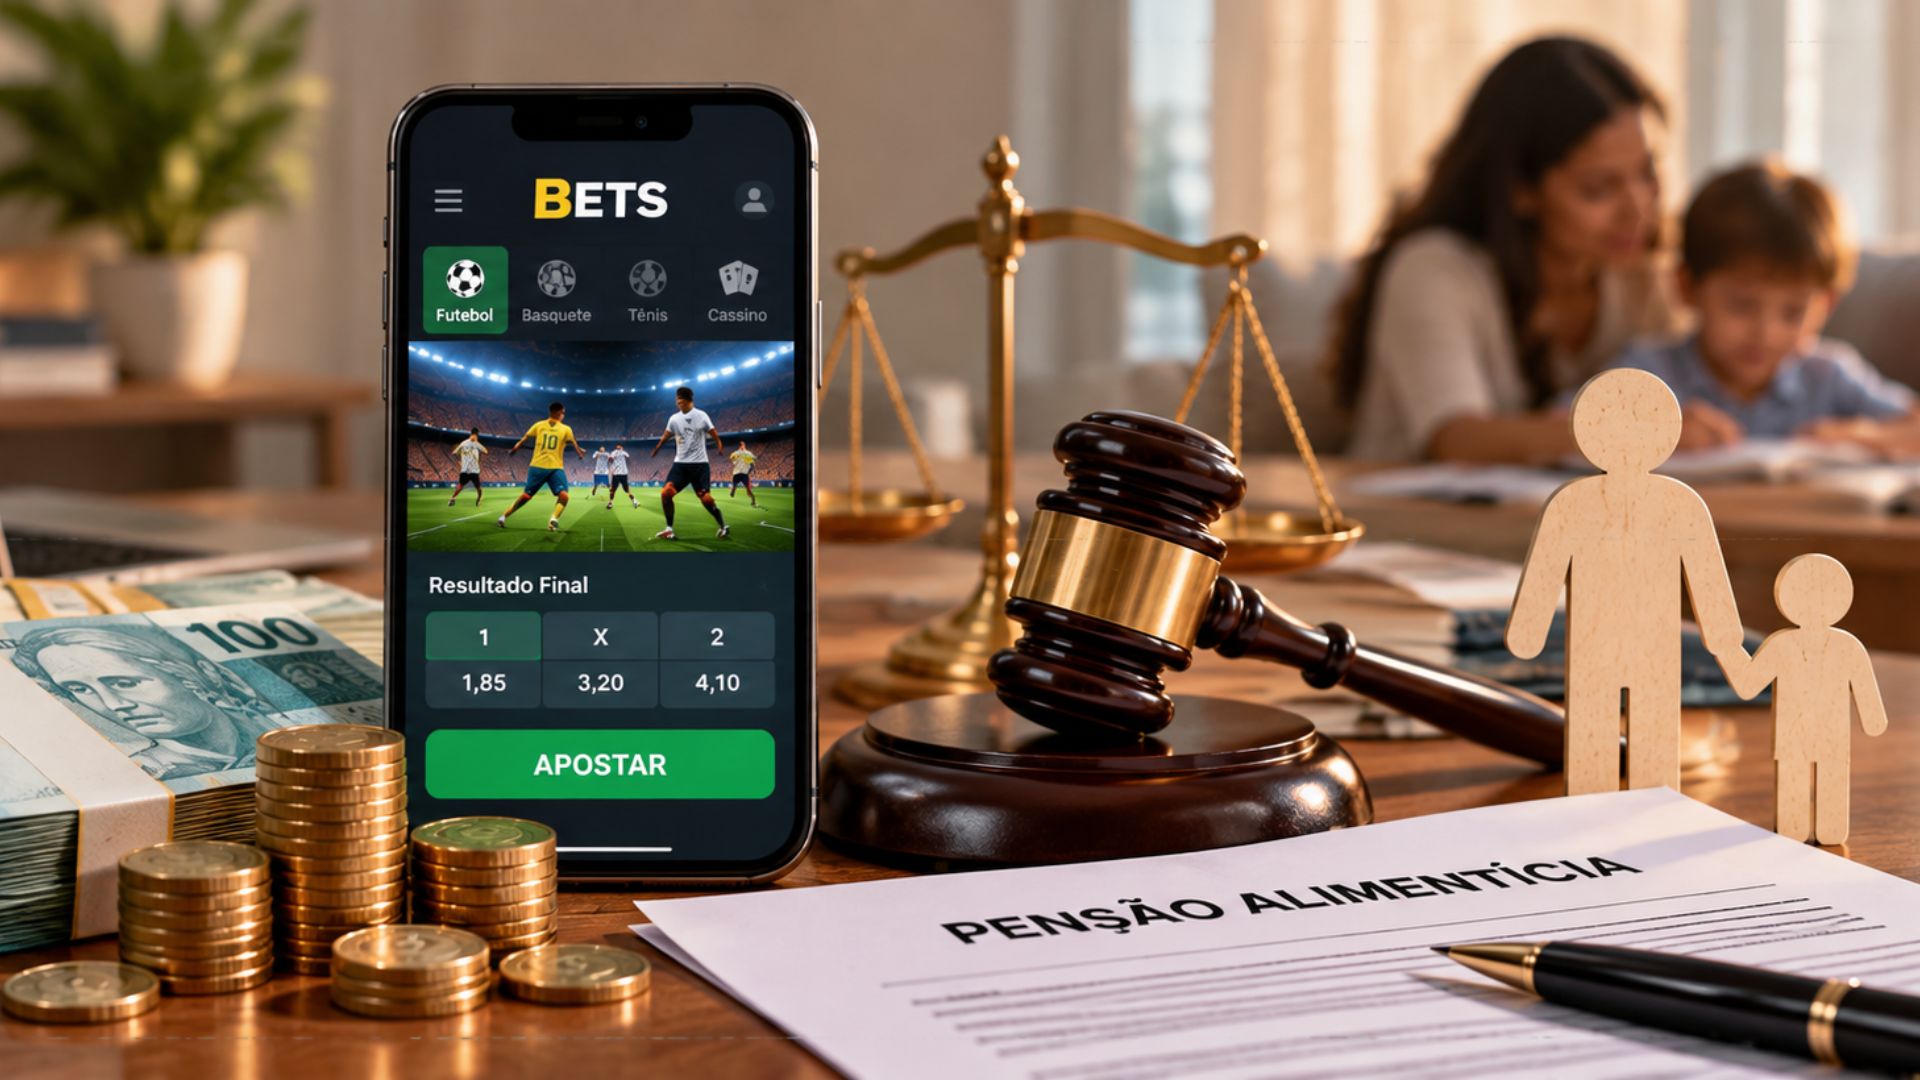
Uma proposta em análise na Câmara dos Deputados prevê que prêmios obtidos em apostas e valores de restituição do Imposto de Renda possam ser retidos para o pagamento de pensão alimentícia em atraso. O texto trata de recebimentos eventuais do devedor, que não integram necessariamente sua renda mensal.
A iniciativa amplia o conjunto de valores que poderá ser considerado no cumprimento de uma obrigação alimentar. Pela proposta, esses créditos poderão ser alcançados no processo de cobrança e direcionados à quitação da dívida de alimentos, conforme as regras previstas no texto em análise.
O assunto foi divulgado pela Agência Câmara de Notícias.
O que está no centro da proposta
O projeto relaciona a execução de pensão alimentícia a dois tipos específicos de recebimento: prêmios decorrentes de apostas e restituições do Imposto de Renda. São valores que podem surgir de forma pontual e que, por isso, não correspondem necessariamente ao salário, à aposentadoria ou a outra fonte regular de renda do devedor.
A proposta considera que esses créditos eventuais também podem ter relevância para o cumprimento da obrigação alimentar. Em vez de limitar a cobrança aos recursos que entram regularmente no orçamento do responsável, o texto prevê a possibilidade de alcançar valores que ainda seriam recebidos.
O foco, portanto, está na origem e no momento de disponibilidade dos recursos. A medida não trata apenas da renda habitual, mas de quantias extraordinárias que possam aparecer durante a existência da dívida.
Como a retenção aparece no texto
A retenção prevista no projeto está relacionada à cobrança judicial da pensão alimentícia. O objetivo é permitir que valores identificados como devidos ao responsável possam ser direcionados ao pagamento dos alimentos que não foram quitados.
Na prática descrita pela proposta, prêmios de apostas e restituições do Imposto de Renda deixariam de ser vistos apenas como recebimentos desvinculados da renda regular. Eles poderiam ser considerados no processo de execução da obrigação alimentar, quando houver dívida a ser cobrada.
O texto não transforma esses valores em renda mensal. A previsão é que sejam utilizados como créditos eventuais, dentro do contexto específico da cobrança de pensão alimentícia. A retenção, conforme a formulação da proposta, está ligada ao procedimento de execução e ao pagamento do débito existente.
Diferença entre renda regular e recebimento eventual
A pensão alimentícia costuma ser associada a valores pagos periodicamente pelo responsável, de acordo com uma obrigação definida judicialmente ou por acordo. O projeto acrescenta ao debate situações em que o devedor recebe uma quantia fora desse fluxo habitual.
Prêmios de apostas, por exemplo, não representam uma entrada financeira recorrente. A restituição do Imposto de Renda também pode ocorrer de maneira pontual, depois do processamento da declaração e da apuração de valores a serem devolvidos ao contribuinte.
Essas características explicam o recorte da proposta. O texto não se refere a qualquer aumento permanente da capacidade financeira do devedor, mas a créditos específicos que possam ser identificados enquanto há uma dívida de alimentos em aberto.
Finalidade é direcionar valores para a dívida de alimentos
O projeto estabelece uma relação direta entre esses recebimentos e o cumprimento da pensão alimentícia. Caso a proposta avance e seja aprovada, os valores previstos poderão integrar as alternativas utilizadas para quitar parcelas em atraso.
A obrigação alimentar tem como finalidade garantir recursos para a manutenção de quem depende da pensão. A proposta, segundo a descrição divulgada pela Câmara, procura incluir no processo de cobrança fontes de recursos que não aparecem todos os meses, mas que podem representar um crédito em favor do devedor.
Com isso, a discussão passa a abranger não apenas o valor que o responsável recebe regularmente, mas também quantias que possam ser obtidas em situações específicas. A medida está concentrada nos créditos indicados no texto: prêmios de apostas e restituição do Imposto de Renda.
O projeto ainda está em análise
A previsão apresentada não tem efeito imediato. Trata-se de um projeto em análise na Câmara dos Deputados, e a aplicação da medida depende do andamento da proposta no processo legislativo.
Enquanto o texto estiver em discussão, a regra ainda não altera automaticamente os procedimentos de cobrança de pensão alimentícia. A proposta poderá ser examinada, modificada ou rejeitada durante a tramitação, antes de eventual aprovação definitiva.
Também é necessário distinguir a existência do projeto da aplicação concreta da retenção. A possibilidade prevista no texto está vinculada ao avanço e à aprovação da matéria, além das condições que venham a ser estabelecidas no processo legislativo.
Valores alcançados não substituem a obrigação mensal
A proposta não elimina a obrigação de pagamento regular da pensão. Os créditos eventuais aparecem como possível instrumento adicional para a quitação de valores em atraso, e não como substituição da responsabilidade mensal do devedor.
Essa distinção é relevante porque a restituição do Imposto de Renda e os prêmios de apostas têm natureza diferente da renda periódica usada para o pagamento habitual dos alimentos. O texto busca disciplinar o uso desses recebimentos quando houver dívida, sem equipará-los a uma fonte permanente de recursos.
O alcance da medida, caso aprovada, dependerá do conteúdo final da norma e da forma como a retenção será regulamentada. A proposta atualmente em análise apresenta a possibilidade de direcionar os dois tipos de crédito para a pensão alimentícia, mas a tramitação poderá definir os detalhes da aplicação.
Por que a proposta amplia o debate sobre execução de alimentos
O projeto coloca em discussão a possibilidade de a cobrança judicial acompanhar diferentes formas de recebimento do devedor. Em vez de observar somente valores recorrentes, a execução poderá considerar créditos pontuais que surjam durante o período de inadimplência, segundo a previsão apresentada.
O debate envolve, de um lado, a identificação de recursos que poderiam ser utilizados para quitar a dívida e, de outro, a definição das condições para que a retenção ocorra. Como a proposta ainda está em análise, esses aspectos permanecem vinculados ao texto que será discutido no Congresso.
Até eventual mudança na legislação, permanecem aplicáveis as regras vigentes para a cobrança de pensão alimentícia. A proposta representa uma iniciativa legislativa voltada especificamente à inclusão de prêmios de apostas e restituições do Imposto de Renda entre os créditos que poderão ser alcançados na execução de alimentos.