Um projeto em análise na Câmara dos Deputados prevê uma resposta penal específica para fraudes cometidas na folha de pagamento. A proposta trata de situações em que um desconto é inserido no contracheque sem autorização e reduz o valor que deveria ser recebido pelo trabalhador.
O texto concentra a conduta na etapa de processamento da remuneração: a fraude ocorreria quando um registro falso ou indevido fosse incluído na folha para produzir um desconto sobre o salário. A medida pretende levar esse tipo de prática ao Código Penal com um enquadramento próprio.
A proposta ainda está em tramitação e, portanto, não altera as regras atualmente aplicáveis. Para entrar em vigor, o texto precisa avançar nas etapas de análise do Congresso Nacional e ser aprovado de acordo com o processo legislativo.
O que o projeto pretende alcançar
O foco da proposta é o lançamento fraudulento de informações na folha de pagamento. O mecanismo descrito no texto parte de uma alteração no registro da remuneração para fazer com que determinado valor seja retirado do pagamento devido ao trabalhador.
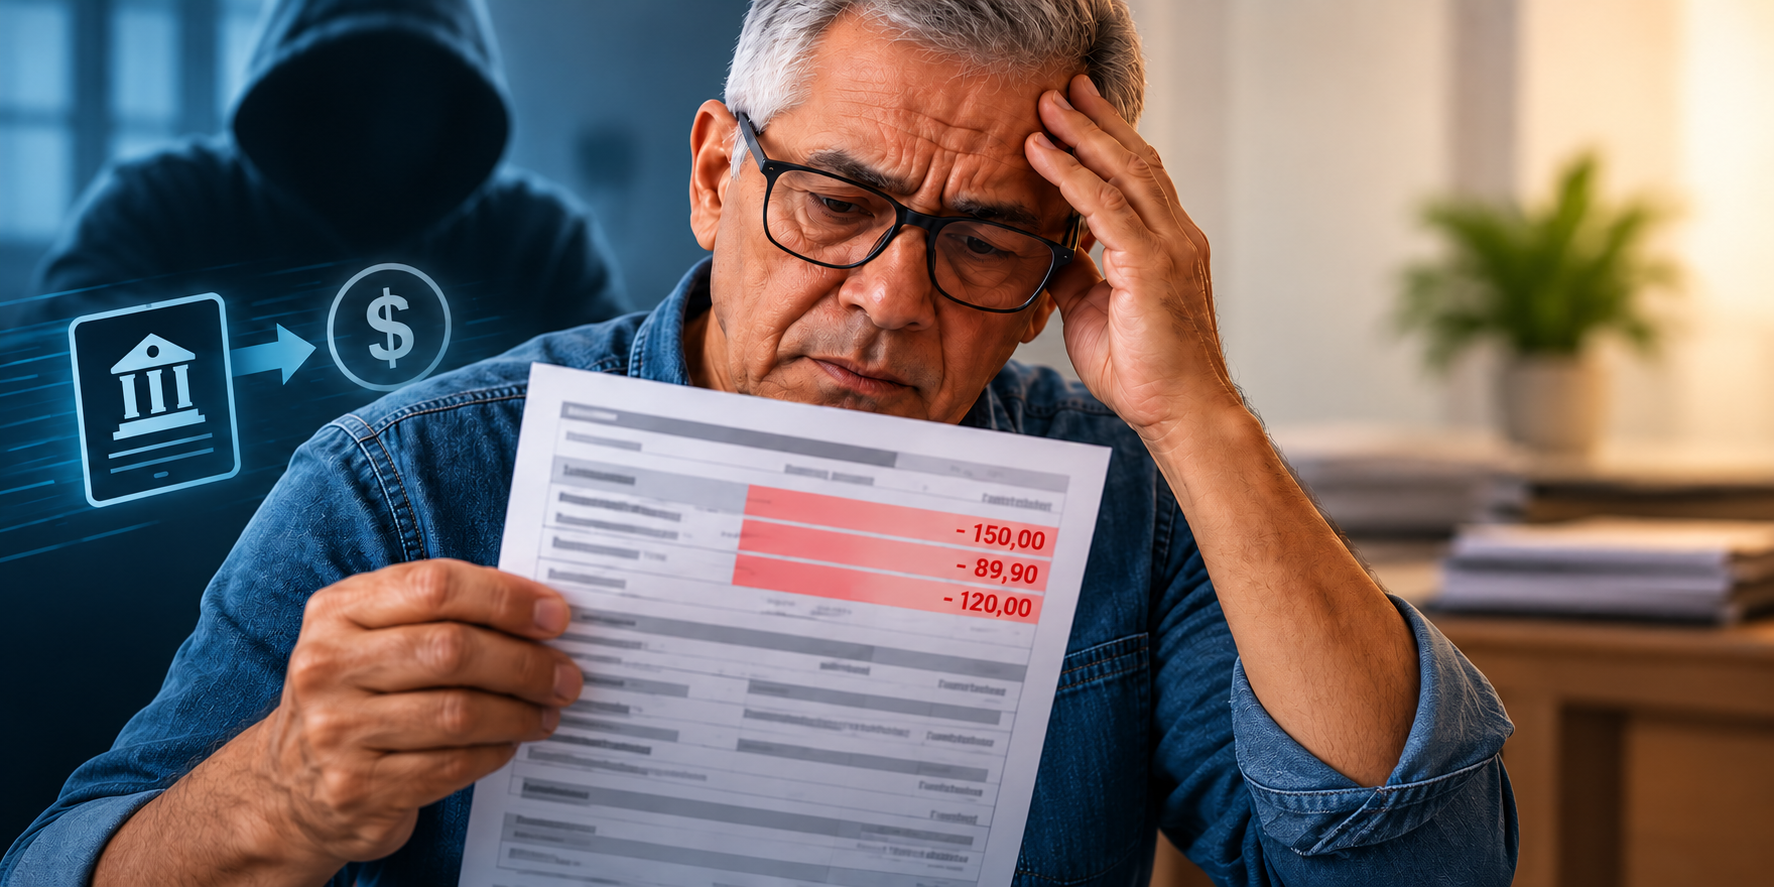
Na prática, o contracheque apresenta uma linha de desconto que não deveria existir ou que não foi autorizada. O resultado é a diminuição do salário líquido, ainda que o valor bruto e outras informações da remuneração permaneçam registrados no documento.
O projeto busca tratar a fraude praticada nesse momento específico. A preocupação não está apenas com a diferença entre o valor esperado e o valor recebido, mas com a inserção ou utilização de um registro falso para produzir o desconto.
Essa delimitação diferencia o lançamento questionado de um desconto regular. Quando há uma autorização válida e o desconto corresponde à obrigação que lhe deu origem, a operação tem natureza distinta daquela em que a informação é criada ou manipulada de forma fraudulenta.
Registro na folha é o centro da proposta
A folha de pagamento reúne os dados usados para calcular o valor que será pago ao trabalhador. Entre essas informações estão a remuneração, os descontos e o resultado final indicado no contracheque.
É nesse conjunto de registros que a proposta identifica a conduta que pretende enquadrar de maneira específica. O problema considerado pelo texto aparece quando a folha passa a conter uma informação inverídica, capaz de justificar a retirada de parte do salário sem que exista autorização correspondente.
O contracheque, nesse cenário, deixa de ser apenas o documento que demonstra o pagamento e passa a registrar o efeito de uma alteração fraudulenta. A inclusão do desconto produz uma consequência direta: o trabalhador recebe menos do que receberia se a folha refletisse corretamente a remuneração devida.
Segundo a proposta, a criação de um tipo penal próprio permitiria identificar com maior precisão a fraude relacionada ao processamento da folha. O enquadramento seria direcionado à manipulação do registro que gera o desconto, e não somente ao resultado financeiro posterior.
Diferença entre desconto autorizado e desconto fraudulento
Descontos podem aparecer regularmente na folha quando têm base autorizada ou decorrem de uma obrigação reconhecida. O texto em análise trata de outra situação: aquela em que o abatimento é lançado sem consentimento ou mediante informação falsa.
A autorização do trabalhador é um dos elementos centrais da discussão. A proposta considera relevante verificar se havia fundamento para a inclusão do desconto e se o registro apresentado no contracheque correspondia à realidade.
Assim, a existência de uma linha no documento não seria suficiente para tornar o abatimento legítimo. O ponto analisado é a origem do lançamento e a eventual utilização fraudulenta da folha para reduzir o pagamento.
Essa distinção é importante porque a simples presença de um desconto não indica, por si só, a ocorrência de crime. O projeto se refere à hipótese em que a informação é inserida ou manipulada de forma fraudulenta, com efeito sobre a remuneração do trabalhador.
Alteração prevista no Código Penal
A proposta pretende incluir no Código Penal uma previsão voltada à fraude praticada por meio da folha de pagamento. O objetivo é que a conduta tenha descrição própria na legislação penal, em vez de depender apenas da avaliação de outros crimes que possam ser relacionados ao caso.
O enquadramento específico deve considerar a ação de lançar, fazer lançar ou utilizar informação falsa para criar um desconto indevido sobre a remuneração. A formulação exata e os efeitos jurídicos dependerão do texto aprovado ao final da tramitação legislativa.
Como se trata de um projeto, a redação ainda está sujeita à análise dos parlamentares. O conteúdo pode ser alterado durante a discussão nas comissões e no plenário, conforme o andamento da matéria e as decisões tomadas pelo Congresso.
Também não há aplicação imediata da punição prevista. Uma eventual mudança no Código Penal somente produziria efeitos depois da aprovação definitiva, da sanção presidencial e da entrada em vigor da norma, conforme as regras do processo legislativo.
Efeito sobre o valor recebido pelo trabalhador
O impacto descrito na proposta ocorre no valor líquido da remuneração. Ao incluir um desconto inexistente ou não autorizado, a fraude reduz a quantia efetivamente depositada ou paga ao trabalhador.
O prejuízo pode aparecer mesmo quando o contracheque informa corretamente outros componentes da remuneração. A alteração pode estar concentrada em uma única rubrica ou linha de desconto, mas repercute no resultado final do pagamento.
Por isso, a proposta relaciona a proteção da folha à preservação do salário devido. O registro correto dos descontos é tratado como parte da garantia de que o trabalhador receberá o valor correspondente à sua remuneração.
O projeto, contudo, não transforma todo erro de processamento em crime. A previsão discutida está vinculada à fraude, isto é, à inserção deliberada de informação falsa ou à utilização indevida do sistema de folha para produzir um abatimento não autorizado.
Tramitação ainda não foi concluída
A matéria está em análise na Câmara dos Deputados e ainda precisa cumprir as etapas previstas para projetos de lei. Durante a tramitação, o texto pode ser examinado por comissões responsáveis por avaliar seu conteúdo e sua compatibilidade com a legislação.
Depois das análises pertinentes, a proposta poderá seguir para votação, conforme o regime aplicável e as decisões da Câmara. Se for aprovada, ainda precisará ser apreciada pelo Senado Federal, salvo hipóteses de tramitação em que o procedimento seja diferente.
Uma eventual aprovação pelo Congresso não encerra automaticamente o processo. O texto dependerá da sanção ou do veto presidencial. Somente após a conclusão dessas fases e a publicação da norma seria possível falar em mudança efetiva no Código Penal.
Até lá, a proposta representa uma iniciativa legislativa em discussão. O conteúdo apresentado não equivale a uma regra já vigente nem estabelece, neste momento, uma nova punição aplicável aos casos de desconto indevido.
Por que a proposta concentra a fraude na folha
A folha de pagamento é o registro utilizado para demonstrar como a remuneração foi calculada e quais valores foram descontados. Quando uma informação falsa é inserida nesse processo, o documento passa a produzir um resultado diferente daquele que corresponderia ao pagamento correto.
O projeto parte dessa relação entre registro e resultado financeiro para propor um enquadramento específico. A conduta não é descrita apenas como uma retirada irregular de dinheiro, mas como uma fraude realizada por meio da alteração da folha.
Esse recorte também coloca o contracheque no centro da verificação. A análise de um caso dependeria da comparação entre o valor devido, a autorização existente e a informação efetivamente lançada no documento de pagamento.
Ao propor uma previsão própria, o texto pretende dar tratamento penal à manipulação que cria descontos não autorizados. A redação final, entretanto, dependerá do debate legislativo e de possíveis mudanças antes da conclusão da tramitação.
O que muda se o projeto for aprovado
Se a proposta for aprovada sem alterações relevantes, a legislação penal passará a contemplar de forma expressa a fraude relacionada à inclusão de descontos na folha de pagamento. A mudança poderá oferecer um enquadramento específico para a conduta descrita no projeto.
Isso não significaria que qualquer divergência em um contracheque resultaria automaticamente em responsabilização criminal. Seria necessário verificar os elementos previstos na lei, como a existência de fraude, a falsidade ou irregularidade do registro e o efeito produzido sobre a remuneração.
Também seria necessário observar as regras gerais de investigação e responsabilização previstas no sistema de Justiça. A aplicação da norma dependeria da apuração de cada caso concreto e da comprovação dos fatos.
Por enquanto, a discussão permanece no campo legislativo. O projeto busca estabelecer uma resposta penal própria para a fraude que utiliza a folha de pagamento como meio para reduzir, sem autorização, o valor recebido pelo trabalhador.
Fonte: Agência Câmara de Notícias.