Uma proposta em análise na Câmara dos Deputados prevê uma mudança no tratamento dado, na declaração do Imposto de Renda, às despesas educacionais de pessoas autistas. O texto estabelece que esses gastos possam ser deduzidos integralmente, sem ficar limitados pelo teto geral aplicado às despesas com instrução.
A medida está prevista em projeto divulgado pela Agência Câmara de Notícias. Como ainda se trata de uma proposta em tramitação, a regra não produz efeitos imediatos e não altera, por si só, a forma como os contribuintes devem preencher a declaração do Imposto de Renda.
O que está previsto
O projeto cria uma diferenciação para as despesas relacionadas à educação de pessoas autistas. A intenção expressa no texto é permitir que o contribuinte considere o valor integral do gasto educacional na apuração do Imposto de Renda, em vez de submetê-lo ao limite geral de dedução.
Na prática, a proposta trata de uma situação em que o custo da educação de uma pessoa autista pode ultrapassar o valor máximo aceito pela legislação para despesas com instrução. Se aprovada, a mudança permitiria que a parcela excedente também fosse considerada na declaração, conforme as condições previstas no projeto.
O texto não representa uma autorização geral para deduzir qualquer despesa associada ao autismo. A previsão apresentada é específica para gastos educacionais de pessoas autistas e está vinculada ao conteúdo da proposta que tramita na Câmara.
Diferença em relação à regra geral
Atualmente, as despesas com educação sujeitas à dedução no Imposto de Renda seguem um limite específico. O projeto parte da diferença entre esse teto e os valores que podem ser necessários para a educação de pessoas autistas para propor um tratamento próprio a esse tipo de gasto.
Com a alteração, a declaração deixaria de considerar apenas o valor enquadrado no limite geral e passaria a admitir o abatimento integral da despesa educacional prevista no texto. A mudança, portanto, está concentrada no critério usado para calcular a dedução, e não na criação de uma nova modalidade de imposto.
O objetivo da proposta é retirar essas despesas da regra comum de dedução e submetê-las a uma disciplina específica. O texto em análise vincula a possibilidade de abatimento ao gasto educacional realizado para a pessoa autista, preservando o foco da medida nas despesas de ensino.
Como a mudança afetaria a declaração
Se o projeto for aprovado e entrar em vigor, o contribuinte que tiver despesas educacionais enquadradas na nova regra poderá informar o valor integral correspondente, de acordo com os procedimentos que ainda deverão ser definidos ou ajustados no processo legislativo e na regulamentação aplicável.
A proposta não significa que o benefício possa ser utilizado imediatamente. Enquanto o texto estiver em análise, continuam valendo as regras vigentes para a declaração do Imposto de Renda. A aplicação de uma eventual mudança dependerá da aprovação da matéria e da definição de sua entrada em vigor.
Também será necessário observar quais documentos poderão ser exigidos para comprovar a despesa, a relação com a pessoa autista e a natureza educacional do pagamento. Essas condições devem seguir o que for estabelecido no texto aprovado e nas orientações oficiais relacionadas à declaração.
Tramitação na Câmara
A proposta ainda está em processo de análise na Câmara dos Deputados. A tramitação legislativa pode envolver exame pelas comissões responsáveis, apresentação de pareceres, alterações no texto e outras etapas antes de uma eventual votação.
O conteúdo divulgado pela Agência Câmara de Notícias apresenta a previsão de dedução integral para os gastos educacionais de autistas, mas a aprovação do projeto é necessária para que a regra seja incorporada à legislação. Até essa etapa, a medida permanece como possibilidade em discussão no Legislativo.
O texto também pode sofrer mudanças durante a tramitação. Eventuais alterações podem modificar o alcance da dedução, os tipos de despesa abrangidos, as exigências para comprovação ou a data a partir da qual a regra passaria a valer.
Impacto para as famílias
A proposta alcança famílias que arcam com despesas educacionais de pessoas autistas e que, segundo a justificativa da medida, podem enfrentar custos superiores ao limite geral considerado no Imposto de Renda. A alteração pretendida permitiria que a declaração refletisse de forma integral o valor do gasto previsto no projeto.
O efeito tributário dependeria da situação de cada contribuinte, do valor pago, da forma de declaração e das demais informações utilizadas no cálculo do imposto. A simples existência da despesa não permite antecipar, isoladamente, o resultado final da declaração.
Por isso, a eventual aprovação do projeto não significaria um abatimento automático para todas as famílias de pessoas autistas. A aplicação dependeria do enquadramento da despesa nas regras que vierem a ser estabelecidas, além da comprovação exigida pela administração tributária.
Proposta ainda não muda a regra atual
Enquanto a matéria não for aprovada e não entrar em vigor, os contribuintes devem seguir os limites e procedimentos previstos na legislação vigente para despesas educacionais. A proposta não autoriza, neste momento, o lançamento integral desses gastos na declaração.
O acompanhamento da tramitação é necessário para verificar se o texto será aprovado, se receberá modificações e quais serão as condições para sua aplicação. A versão final poderá definir de maneira mais detalhada as despesas alcançadas e os documentos necessários para comprovar os pagamentos.
A discussão na Câmara se concentra, portanto, na criação de uma exceção ao limite geral de dedução para um grupo específico de contribuintes. O projeto busca alterar o critério de reconhecimento das despesas educacionais de pessoas autistas no Imposto de Renda, mas ainda depende do processo legislativo para produzir efeitos.
Fonte: Agência Câmara de Notícias.
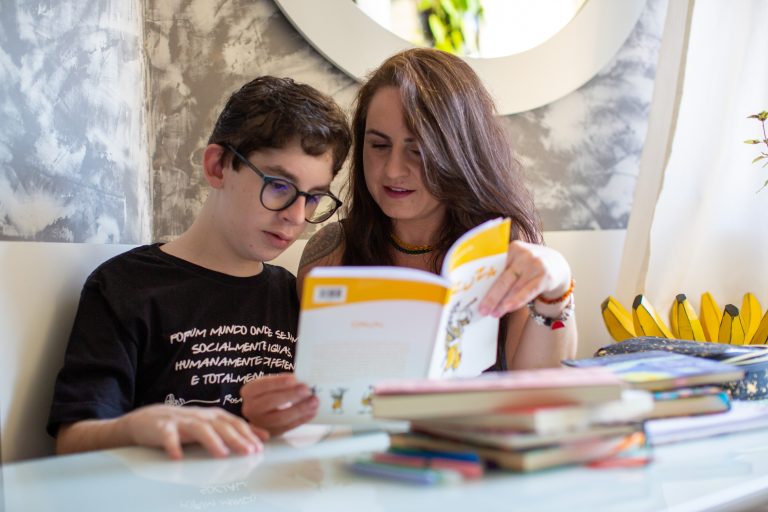
Foto: Fabio Rodrigues-Pozzebom/Agência Brasil.