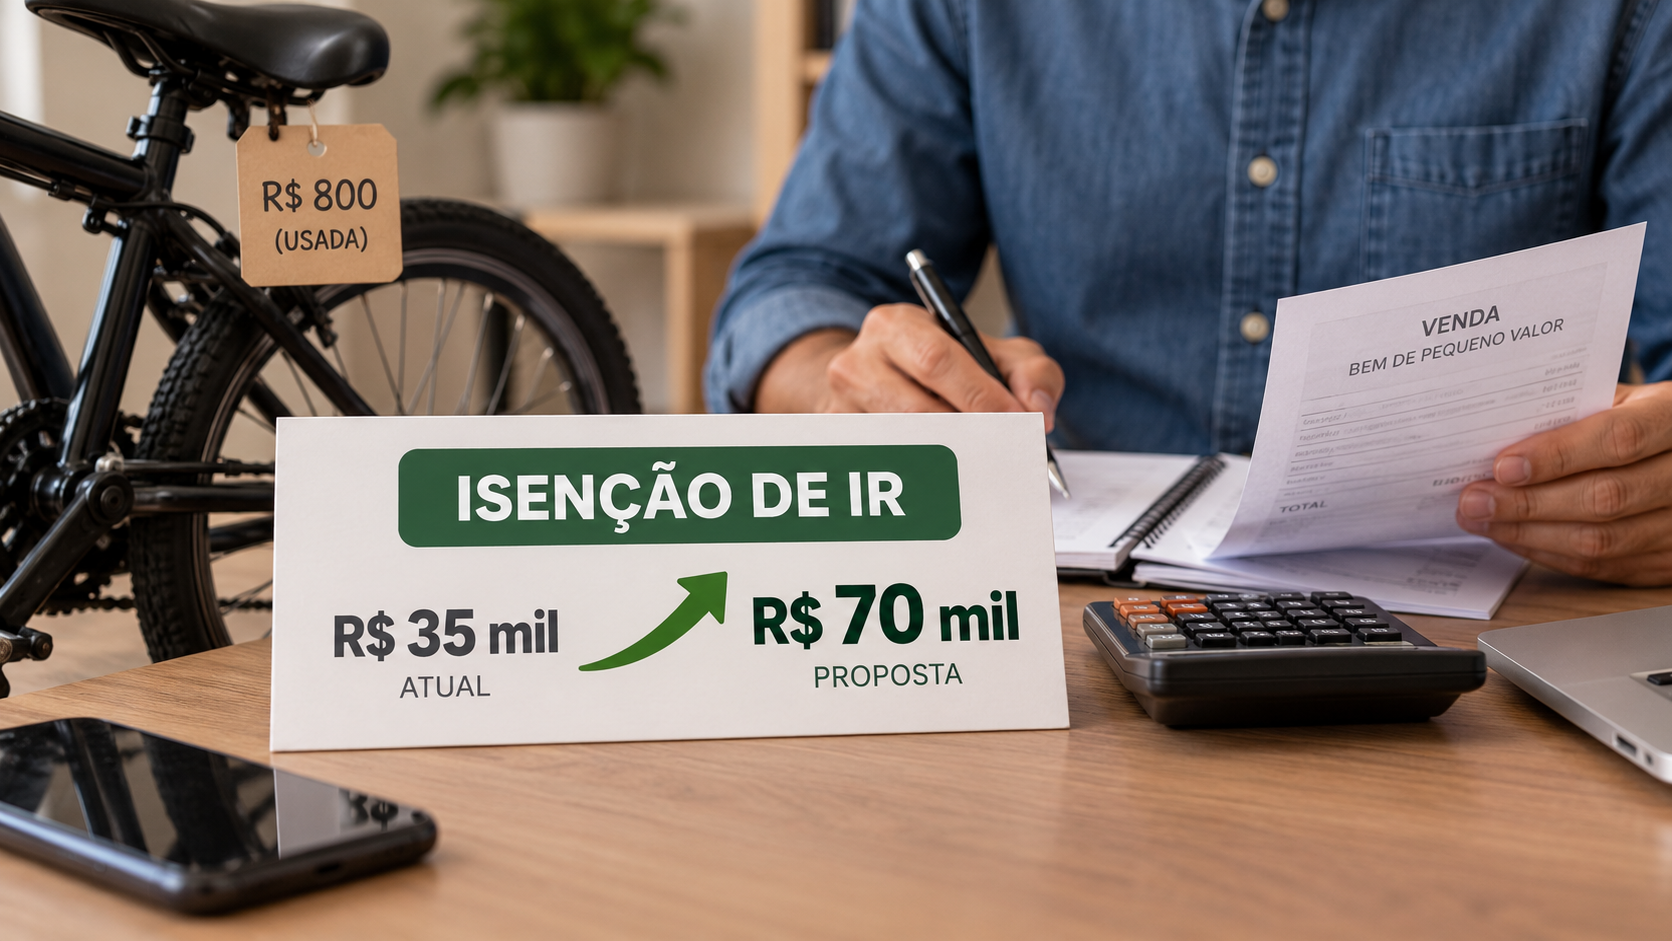
O valor usado para definir se uma venda de bem de pequeno valor pode ficar fora do Imposto de Renda está no centro de um projeto em análise na Câmara dos Deputados. A proposta prevê elevar de R$ 35 mil para R$ 70 mil o limite atualmente considerado para esse tipo de operação.
Se o texto avançar e for aprovado, a mudança ampliará a faixa de vendas alcançada pela isenção. Até que isso ocorra, porém, continua valendo a regra atual. O projeto, portanto, não produz efeito imediato nem altera por si só as obrigações do contribuinte.
O que o projeto pretende mudar
A proposta concentra-se em um único parâmetro: o valor da venda utilizado para separar as operações de pequeno valor daquelas que podem ficar sujeitas à apuração do Imposto de Renda. Hoje, essa referência é de R$ 35 mil. O texto em análise sugere que o limite passe a ser de R$ 70 mil.
Na prática, o projeto busca atualizar o valor que serve de base para a aplicação da isenção. A alteração não representa uma dispensa geral de Imposto de Renda sobre qualquer venda de bem. O alcance previsto está ligado às operações que se enquadrarem na faixa estabelecida pela regra.
O ponto central da medida é a duplicação do limite. Com a mudança, vendas que ultrapassassem o teto atual, mas permanecessem dentro do novo valor, poderiam ser alcançadas pela faixa de isenção, caso o projeto seja aprovado nos termos em análise.
Como funciona a referência de valor
O limite funciona como um critério de enquadramento. A legislação estabelece um valor para identificar as vendas de bens de pequeno valor que não entram na cobrança do Imposto de Renda nas condições previstas. A proposta pretende modificar esse marco, sem abandonar a lógica de utilizar o valor da operação como referência.
Por isso, a discussão não trata apenas do preço de um bem específico. O que está em debate é o patamar que será usado para classificar a venda. A elevação de R$ 35 mil para R$ 70 mil ampliaria o espaço da faixa considerada de pequeno valor.
O projeto também não deve ser confundido com uma mudança automática em todas as regras do Imposto de Renda. A proposta tem foco na venda de bens e no limite que orienta a aplicação da isenção nesse tipo de operação. Outros critérios eventualmente previstos na legislação continuam relacionados ao enquadramento de cada caso.
O que pode acontecer se a proposta for aprovada
Com a aprovação, o limite de R$ 70 mil passaria a ser a nova referência para as vendas abrangidas pela regra. Isso poderia alcançar contribuintes que hoje ficam acima do teto de R$ 35 mil, mas realizam operações de até R$ 70 mil.
A consequência direta seria a ampliação da faixa de vendas que pode ser considerada de pequeno valor para fins de isenção. O efeito concreto, contudo, dependerá da redação final do projeto e da forma como a mudança for incorporada à legislação aplicável.
Enquanto a proposta estiver em tramitação, não há autorização para aplicar o limite de R$ 70 mil como se ele já estivesse em vigor. A referência atualmente prevista permanece sendo a de R$ 35 mil, até que uma eventual mudança seja aprovada e passe a produzir efeitos.
Por que o limite está sendo discutido
A proposta coloca em debate a atualização de um valor que define o alcance da isenção. O texto parte da diferença entre o limite atual e a nova faixa sugerida para revisar o parâmetro usado nas vendas de bens de pequeno valor.
O projeto considera que o teto de R$ 35 mil pode ser substituído por uma referência de R$ 70 mil. A discussão, portanto, está concentrada no valor nominal que separa as operações abrangidas pela isenção das demais vendas sujeitas às regras do Imposto de Renda.
Essa alteração não muda a natureza da operação. O que pode mudar é o limite financeiro utilizado para definir em quais situações a venda será tratada dentro da faixa de pequeno valor. A eventual ampliação dependerá da conclusão da tramitação legislativa.
Proposta ainda está em análise na Câmara
O texto ainda está sob análise na Câmara dos Deputados. Isso significa que o limite de R$ 70 mil é uma previsão do projeto, e não uma regra vigente para os contribuintes.
Durante a tramitação, a proposta pode seguir o processo legislativo previsto para esse tipo de matéria. O conteúdo final dependerá das etapas de análise e de eventuais alterações no texto. Somente depois da aprovação conforme as regras legislativas e da entrada em vigor será possível aplicar o novo parâmetro.
Até lá, a existência do projeto não dispensa o contribuinte de observar a legislação atual. Vendas realizadas antes de uma eventual mudança devem ser avaliadas segundo as regras que estiverem vigentes no período correspondente.
O que a mudança não faria
A proposta não estabelece que toda venda de bem ficará livre do Imposto de Renda. O texto trata de uma faixa específica, relacionada às operações de pequeno valor, e altera o teto de referência dessa faixa.
Também não se pode considerar que o novo limite esteja valendo apenas porque o projeto foi apresentado ou passou a ser discutido na Câmara. A mudança depende do andamento da matéria e da conclusão do processo legislativo.
Outro ponto é que a elevação do teto não elimina a necessidade de verificar as condições aplicáveis a cada operação. O valor da venda é o elemento destacado pela proposta, mas a aplicação da regra deve seguir o conjunto das normas do Imposto de Renda em vigor.
Diferença entre a regra atual e a proposta
A comparação entre os dois valores resume a alteração defendida no projeto:
- Regra atual: limite de R$ 35 mil para a referência de venda de bens de pequeno valor;
- Proposta em análise: elevação do limite para R$ 70 mil;
- Situação do texto: projeto ainda em tramitação na Câmara dos Deputados;
- Efeito imediato: nenhum enquanto a mudança não for aprovada e não entrar em vigor.
A diferença de R$ 35 mil entre os dois patamares representa a ampliação pretendida pelo projeto. O novo valor, se aprovado, passaria a abranger operações que atualmente ficam acima do limite usado para a isenção.
Como acompanhar a mudança
Contribuintes interessados devem distinguir a regra vigente da proposta legislativa. O limite de R$ 70 mil corresponde ao texto em análise, enquanto o valor de R$ 35 mil permanece como referência atual mencionada na matéria.
O acompanhamento deve considerar o andamento oficial do projeto e a redação que eventualmente for aprovada. Alterações durante a tramitação podem modificar o alcance da medida, e a aplicação prática dependerá da entrada em vigor da nova regra.
Por enquanto, o principal efeito da proposta é abrir a discussão sobre a atualização do limite de isenção para vendas de bens de pequeno valor. O projeto pretende substituir o teto de R$ 35 mil por R$ 70 mil, mas a mudança ainda não está incorporada às regras vigentes do Imposto de Renda.
Fonte: Agência Câmara de Notícias.